
Vous avez un projet ou souhaitez être recontacté pour échanger sur votre situation ? Remplissez ce formulaire pour présenter votre besoin et obtenir un premier retour personnalisé.
Le rôle du notaire dans un prêt viager hypothécaire intrigue souvent les familles. On imagine parfois une simple signature en fin de parcours. En réalité, le notaire intervient à plusieurs étapes clés, de la rédaction de l’acte jusqu’au règlement de la succession.
Ce passage chez le notaire n’a rien d’une formalité. En effet, la loi impose la forme authentique pour ce type de prêt, car il repose sur une hypothèque. Le notaire veille donc à la sécurité juridique de l’opération, pour l’emprunteur comme pour ses proches.
Dans cet article, vous verrez concrètement ce que fait le notaire, à quel moment il intervient et quels frais prévoir. Vous saurez aussi quelles questions lui poser avant de signer.
Pourquoi le notaire est-il obligatoire dans un prêt viager hypothécaire ?
Le prêt viager hypothécaire repose sur une garantie particulière : une hypothèque sur le logement de l’emprunteur. Or, en droit français, une hypothèque conventionnelle se constitue uniquement par acte notarié.
Le contrat passe donc obligatoirement par un notaire. C’est lui qui donne à l’acte sa force juridique et sa date certaine. De plus, il conserve l’original de l’acte dans ses archives, ce qui protège toutes les parties en cas de contestation.
À retenir : sans acte notarié, pas d’hypothèque, et donc pas de prêt viager hypothécaire. Le notaire fait partie intégrante du montage, il ne s’agit pas d’une option.
Avant la signature : vérifier, informer et conseiller
Bien avant le rendez-vous de signature, le notaire prépare le dossier. Il commence par vérifier la situation du bien et celle du propriétaire.
Le contrôle du bien et du titre de propriété
- Il s’assure que l’emprunteur est bien propriétaire du logement.
- Il consulte le fichier immobilier pour repérer d’éventuelles hypothèques ou servitudes existantes.
- Il vérifie la situation du bien en copropriété, le cas échéant.
- Il contrôle aussi la situation matrimoniale, car le conjoint peut devoir intervenir à l’acte.
Un devoir de conseil envers l’emprunteur
Le notaire a également un devoir de conseil. Concrètement, il explique les conséquences du prêt sur le patrimoine et sur la future succession. Il peut aussi vous alerter si l’opération semble déséquilibrée au regard de votre situation.
Par ailleurs, l’évaluation du logement par un expert reste un élément central du prêt viager hypothécaire. Le notaire s’assure que cette expertise figure bien au dossier et qu’elle reste cohérente avec l’acte.
Le délai de réflexion : une protection que le notaire fait respecter
Le Code de la consommation encadre strictement le prêt viager hypothécaire. Ainsi, l’emprunteur reçoit d’abord une offre de prêt écrite. Il ne peut pas l’accepter immédiatement : la loi prévoit un délai de réflexion d’au moins dix jours.
Le notaire vérifie le respect de ce délai avant de recevoir l’acte. Si l’acceptation intervient trop tôt, il refusera de signer. Cette règle évite toute décision prise dans la précipitation, sous la pression d’un proche ou d’un démarcheur.
Le jour de la signature chez le notaire
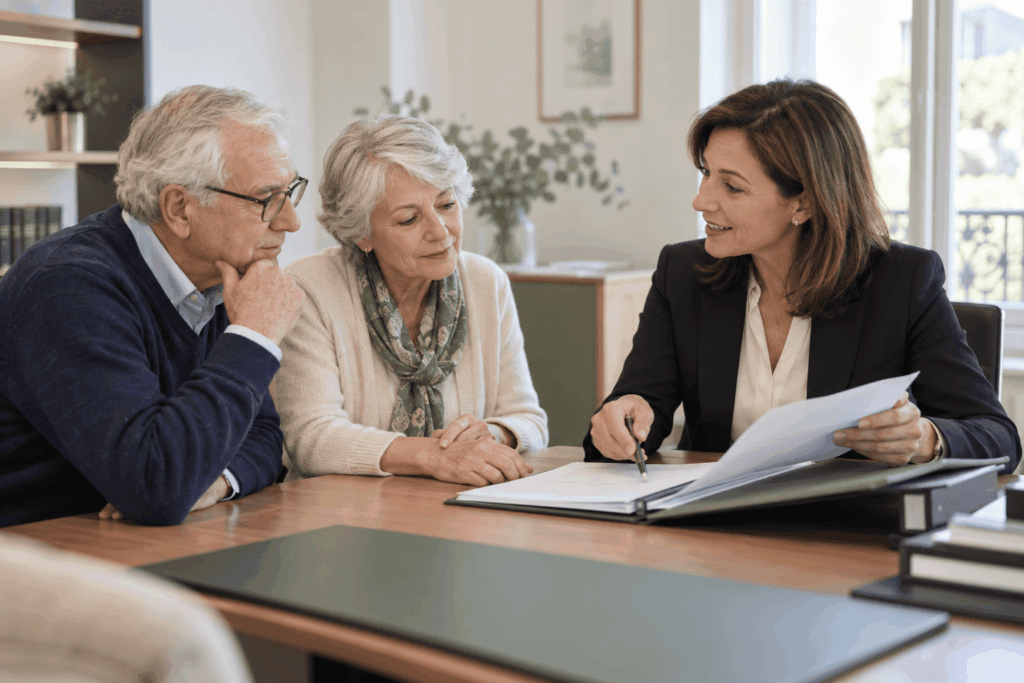
Lors du rendez-vous, le notaire lit l’acte et en commente les points essentiels. En pratique, il revient sur le montant prêté, les modalités de versement et le fonctionnement des intérêts.
Il rappelle aussi les obligations de l’emprunteur pendant la durée du prêt. Par exemple, l’entretien du logement et le paiement des charges restent à la charge du propriétaire. Toute question peut être posée à ce moment-là, avant d’apposer votre signature.
Pour mieux comprendre la mécanique du produit avant ce rendez-vous, vous pouvez consulter la définition du prêt viager hypothécaire.
Après la signature : inscription de l’hypothèque et versement des fonds
Une fois l’acte signé, le notaire accomplit les formalités de publicité foncière. Il inscrit l’hypothèque au service compétent, ce qui la rend opposable aux tiers.
Ensuite, les fonds sont versés selon les modalités prévues au contrat, en une fois ou de façon périodique. Le notaire intervient donc aussi sur la remise effective des sommes, ce qui sécurise le circuit de l’argent.
De son côté, l’emprunteur continue à vivre chez lui, comme avant. Il reste propriétaire de son logement et n’a pas de mensualité à rembourser dans le fonctionnement habituel du produit.
Au moment de la succession : le notaire fait le lien avec le prêteur
Au décès de l’emprunteur, le prêt devient exigible. C’est souvent le même notaire, ou celui chargé de la succession, qui prend alors le relais.
- Il informe le prêteur du décès et obtient le montant exact de la dette.
- Il présente aux héritiers les options possibles : rembourser avec leurs propres fonds, vendre le bien ou laisser le prêteur le récupérer.
- Il organise le remboursement et la levée de l’hypothèque.
Enfin, il rappelle aux héritiers une protection essentielle. En effet, la dette ne peut pas dépasser la valeur du bien au moment du remboursement. Les héritiers ne paient donc jamais plus que ce que vaut le logement.
Quels frais de notaire pour un prêt viager hypothécaire ?
L’intervention du notaire entraîne des frais d’acte. Ils comprennent les émoluments réglementés du notaire, les droits et taxes liés à l’inscription de l’hypothèque, ainsi que divers débours.
Leur montant dépend notamment de la somme prêtée et de la situation du bien. Il vaut donc mieux demander une estimation au notaire, ou à votre conseiller, dès le début du projet. Par ailleurs, d’autres frais peuvent s’ajouter, comme ceux de l’expertise du logement ou les frais de dossier du prêteur.
Quelles questions poser au notaire avant de signer ?
Le notaire reste disponible pour répondre à vos interrogations. Voici quelques questions utiles à préparer avant le rendez-vous :
- Quel sera l’impact du prêt sur la part qui reviendra à mes héritiers ?
- Mon conjoint doit-il intervenir à l’acte ?
- Que se passe-t-il si je souhaite vendre le logement avant mon décès ?
- Puis-je rembourser le prêt par anticipation ?
- Quel est le montant total des frais d’acte ?
En clair, mieux vaut arriver au rendez-vous avec ces points en tête. Vous pourrez ainsi signer en toute connaissance de cause.
Faire avancer votre projet de prêt viager hypothécaire
Le notaire sécurise la signature et la suite du prêt. Cependant, tout commence par une étude sérieuse de votre situation : votre âge, la valeur de votre logement et votre projet.
Une première demande permet de vérifier les possibilités envisageables et d’échanger avec un conseiller sur votre dossier, sans engagement.
Faire une demande de prêt viager hypothécaire