
Vous avez un projet ou souhaitez être recontacté pour échanger sur votre situation ? Remplissez ce formulaire pour présenter votre besoin et obtenir un premier retour personnalisé.
Avant d’accorder un prêt de trésorerie hypothécaire, le prêteur veut connaître la valeur réelle du bien qui servira de garantie. C’est le rôle de l’expertise immobilière, une étape incontournable du dossier.
Beaucoup de propriétaires s’interrogent à ce moment-là. Qui vient visiter le logement ? Que regarde l’expert ? Et surtout, que se passe-t-il si l’estimation ne correspond pas à ce que l’on imaginait ?
Nous faisons donc le point sur cette étape, ses méthodes et son influence sur votre financement.
Pourquoi une expertise immobilière pour un prêt de trésorerie hypothécaire ?
Le prêt de trésorerie hypothécaire repose sur une garantie : une hypothèque sur un bien dont vous êtes propriétaire. Le prêteur doit donc savoir ce que vaut réellement cette garantie.
De cette valeur dépend le montant qu’il acceptera de prêter. En effet, le financement reste toujours inférieur à la valeur du bien, pour laisser une marge de sécurité.
Pour mieux comprendre la mécanique du produit, la page de définition du prêt de trésorerie hypothécaire en reprend les grands principes.
À retenir : l’expertise ne juge pas votre dossier. Elle mesure la valeur de la garantie, qui fixe le plafond du financement possible.
Qui réalise l’expertise immobilière ?
En règle générale, c’est le prêteur qui mandate l’expert. Il s’agit d’un professionnel indépendant, habitué à évaluer des biens pour des établissements de crédit.
Selon les cas, l’estimation peut prendre deux formes. Soit l’expert visite le logement, soit il réalise une évaluation sur pièces, à partir des documents transmis et des données du marché local.
Le choix dépend surtout du prêteur, du montant demandé et du type de bien. Par exemple, une maison atypique ou de forte valeur justifie plus souvent une visite.
Comment se déroule la visite de l’expert ?
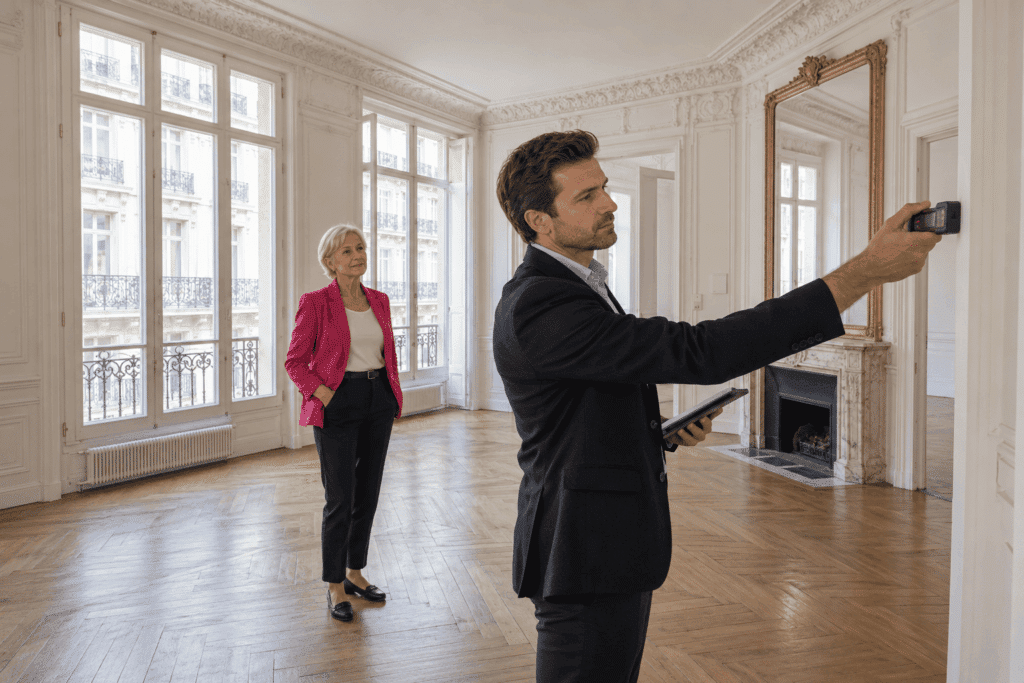
La visite n’a rien d’un examen. L’expert parcourt le logement, prend des mesures et des photos, puis pose quelques questions sur l’historique du bien.
Ce que l’expert observe
- La surface habitable et l’agencement des pièces.
- L’état général, la qualité de construction et les matériaux.
- Les équipements : chauffage, isolation, menuiseries.
- L’environnement : quartier, transports, nuisances éventuelles.
- Les annexes : terrain, garage, dépendances, piscine.
Par ailleurs, il est utile de préparer les factures des travaux récents. Une toiture refaite ou une cuisine neuve se valorisent mieux quand on peut en prouver la date et le coût.
Quelles méthodes pour estimer la valeur du bien ?
L’expert ne se fie pas à une seule approche. Il croise généralement plusieurs méthodes pour aboutir à une valeur cohérente.
- La comparaison avec des ventes récentes de biens similaires dans le même secteur.
- L’analyse des caractéristiques propres au logement, qui peuvent justifier un écart avec les prix du marché.
- Pour certains biens, une approche par le revenu locatif possible.
Ainsi, la valeur retenue reflète ce que le bien pourrait raisonnablement atteindre en cas de vente. C’est une valeur prudente, pas une valeur de coup de cœur.
Ce que l’expertise immobilière change pour votre prêt
Une fois le rapport rendu, le prêteur dispose d’une base solide. Il peut alors fixer le montant maximal du prêt de trésorerie hypothécaire, en tenant compte de votre âge, de votre projet et de votre capacité de remboursement.
Si l’estimation est plus basse que prévu, tout n’est pas perdu pour autant. On peut par exemple ajuster le montant demandé ou, dans certains cas, proposer un second bien en garantie.
En revanche, contester une expertise sans éléments sérieux a rarement du sens. Mieux vaut fournir dès le départ toutes les informations qui valorisent le logement.
Coût de l’expertise et bonne préparation
Le coût de l’expertise varie selon le prêteur et le type d’évaluation. Il reste en général à la charge de l’emprunteur et s’intègre aux frais du dossier. Votre conseiller vous indique ce point avant le lancement.
Pour que l’expertise se passe au mieux, quelques précautions suffisent.
- Préparez le titre de propriété, la taxe foncière et les diagnostics.
- Rassemblez les factures des travaux réalisés.
- Rendez le logement accessible dans son ensemble, annexes comprises.
- Signalez toute particularité : servitude, partie louée, projet d’urbanisme voisin.
En définitive, un bien bien présenté et bien documenté obtient une estimation plus juste.
Estimer votre projet de prêt de trésorerie hypothécaire
Vous souhaitez savoir ce que votre bien peut vous permettre d’obtenir ? Une première demande permet d’étudier votre situation et de préparer l’expertise dans de bonnes conditions.
Un conseiller vous accompagne ensuite jusqu’à l’offre, en vous expliquant chaque étape.
Faire une demande de prêt de trésorerie hypothécaire